
华为升腾960DT提前三个季度成熟,2027年1季度就能交付,性能和产能双突破,中国追赶美国AI算力再进一步?
-
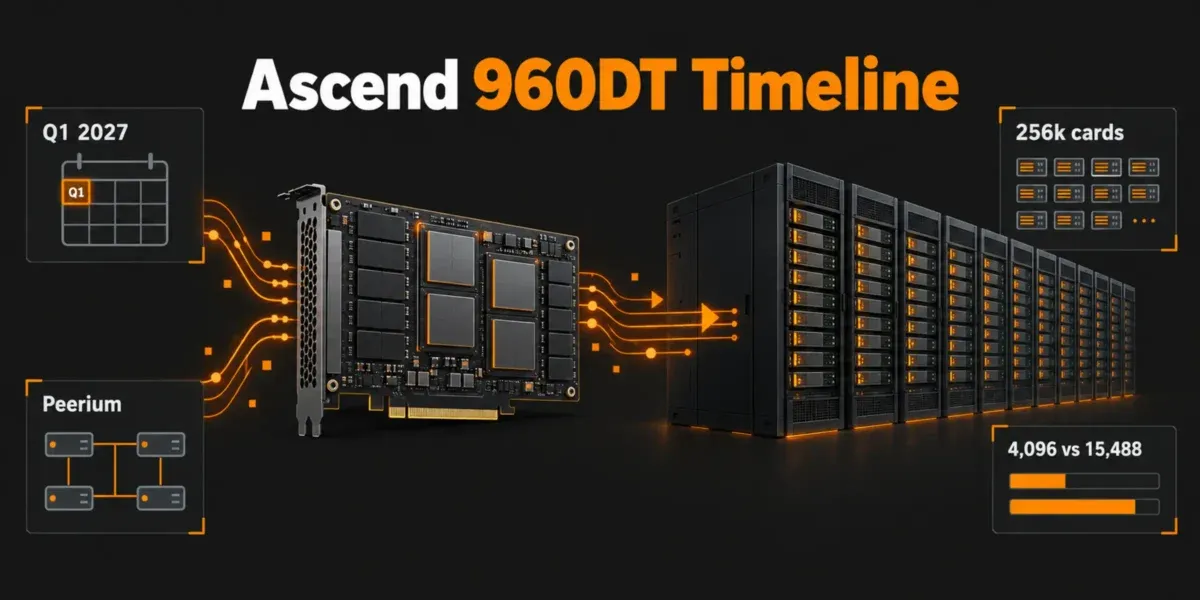
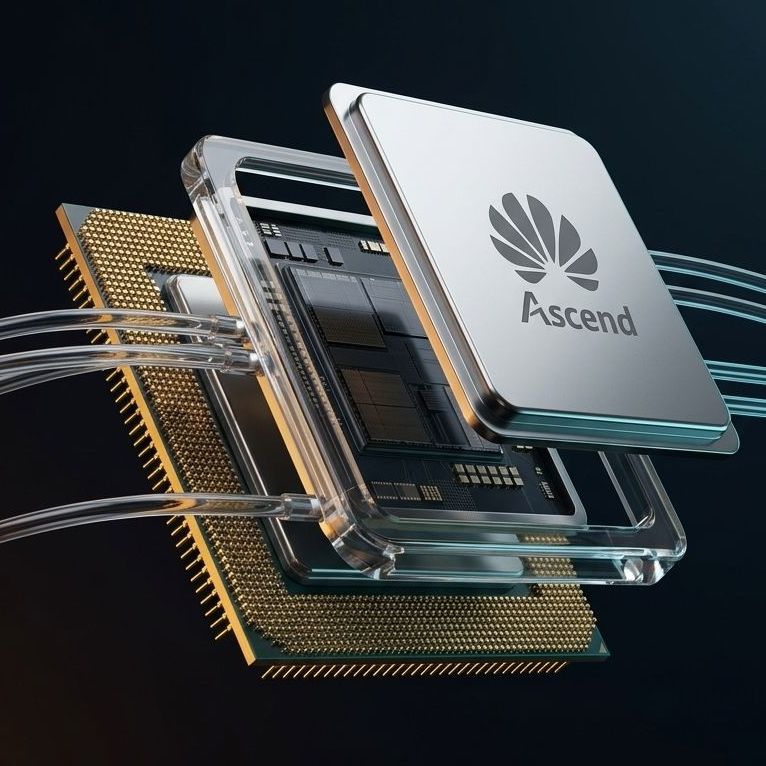
遥遥领先最近几天发布了一个重磅消息,就是它的下一代主力训练芯片昇腾960DT预计提前三个季度成熟,向市场供货。也就是说,在2027年第一季度就能够交付给客户使用。这对长期受困于算力短缺的中国AI大模型企业来说,可以说是雪中送炭。根据梁子之前在泄露的会议录音中的抱怨,说华为只卖给他16000张卡,并且这个昇腾950的算力只相当于英伟达B200、B300的1/4。那么我刚才问了一下GPT,GPT说根据遥遥领先公布的数据,应该说这个960DT就能够大幅提升,最少是提升一倍左右,就可能说现在两张卡,甚至两张卡都不到,就能够等效于一张英伟达的B200、B300。那么加上华为在光互联方面的优势,中国跟美国在集群方面的算力差距,可以说又一次被缩小。当然了,我们需要知道老黄已经发布了下一代Rubin架构的GPU,它的性能提升也是非常高的,又拉开了华为一个数量级别。也就是说,华为在未来长期的单芯片算力上,与英伟达的差距还是存在的。当然了,华为在不断地追赶,至于什么时候能赶上,我相信这个要很长的时间。
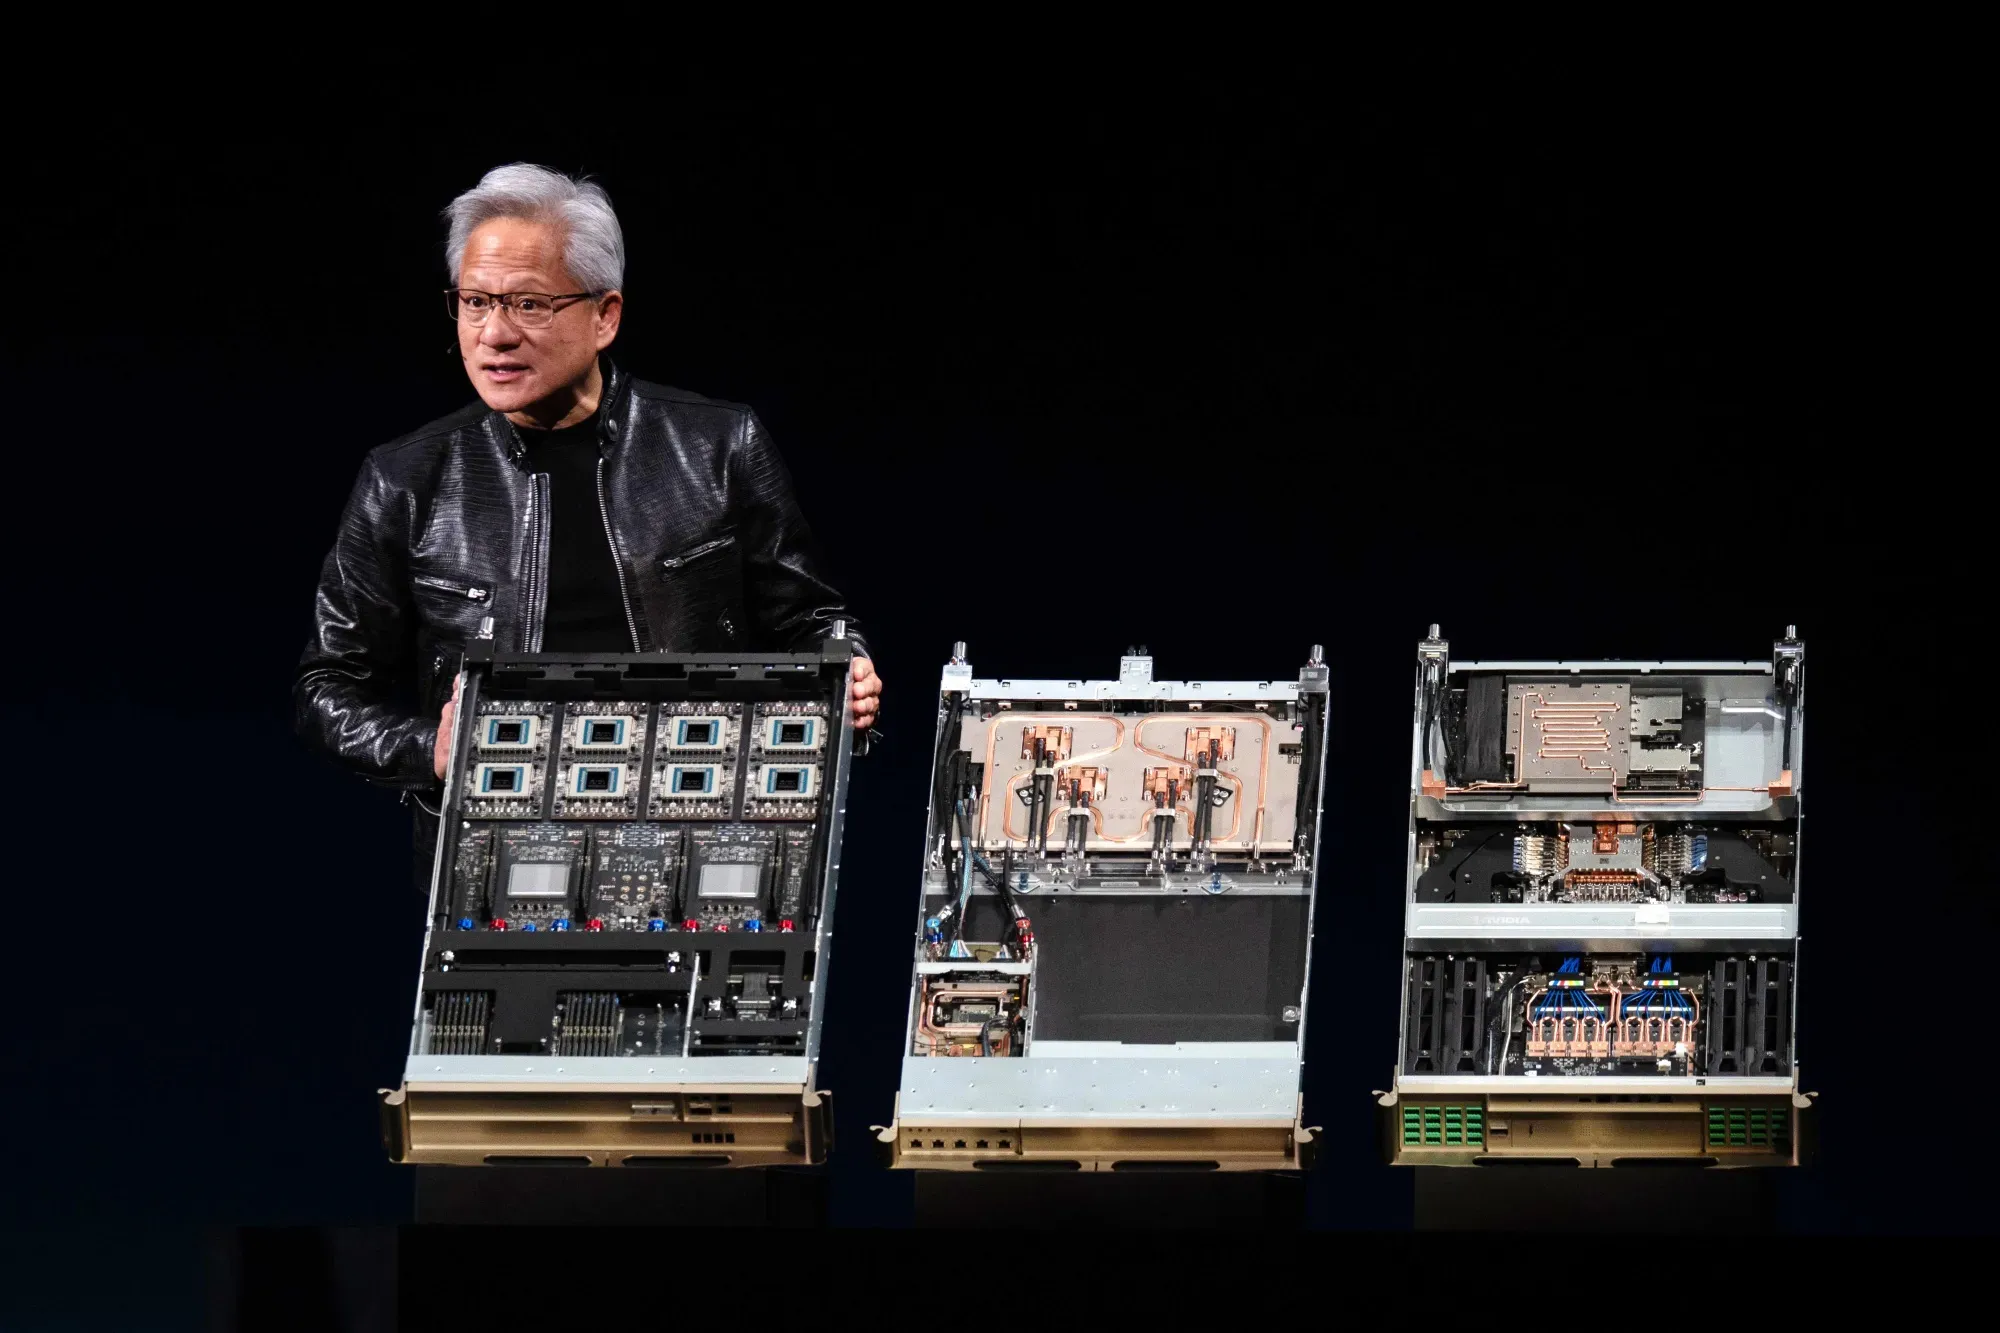
但是毕竟中国能够进入自主迭代的这么一种自我循环的生态中,那么有了这样的生态,中国就能够长期紧随美国的发展步伐。毕竟现在说头部训练大模型,算力的优势已经没有那么大了。怎么讲呢?就是你的算力再强,这个大模型的训练遇到了头部的瓶颈效应,它的边际收益会越来越低。Anthropic包括OpenAI现在都遇到了这样的问题。不是说他们的技术不领先,而是说他们领先的幅度,会被后面追赶的中国企业逐步缩小。老黄为Rubin架构的GPU还搭配了Vera CPU以及Groq ASIC芯片,就是专门用来做推理的。那么他这一套生态打下来,就是把所谓的推理效率提升了数十倍,拉开了跟华为推理芯片的一种代差级别的效能。但是我们要知道,如果说AI将来的主战场从训练侧走到了推理侧,那么老黄的优势会被大幅缩减,因为ASIC芯片本身的技术门槛是不高的。如果说AI大模型的算法高度收敛,它的算子高度收敛,那么就更容易通过设计专用的ASIC芯片来解决推理的效率问题,这一块的门槛是远远低于GPU的。
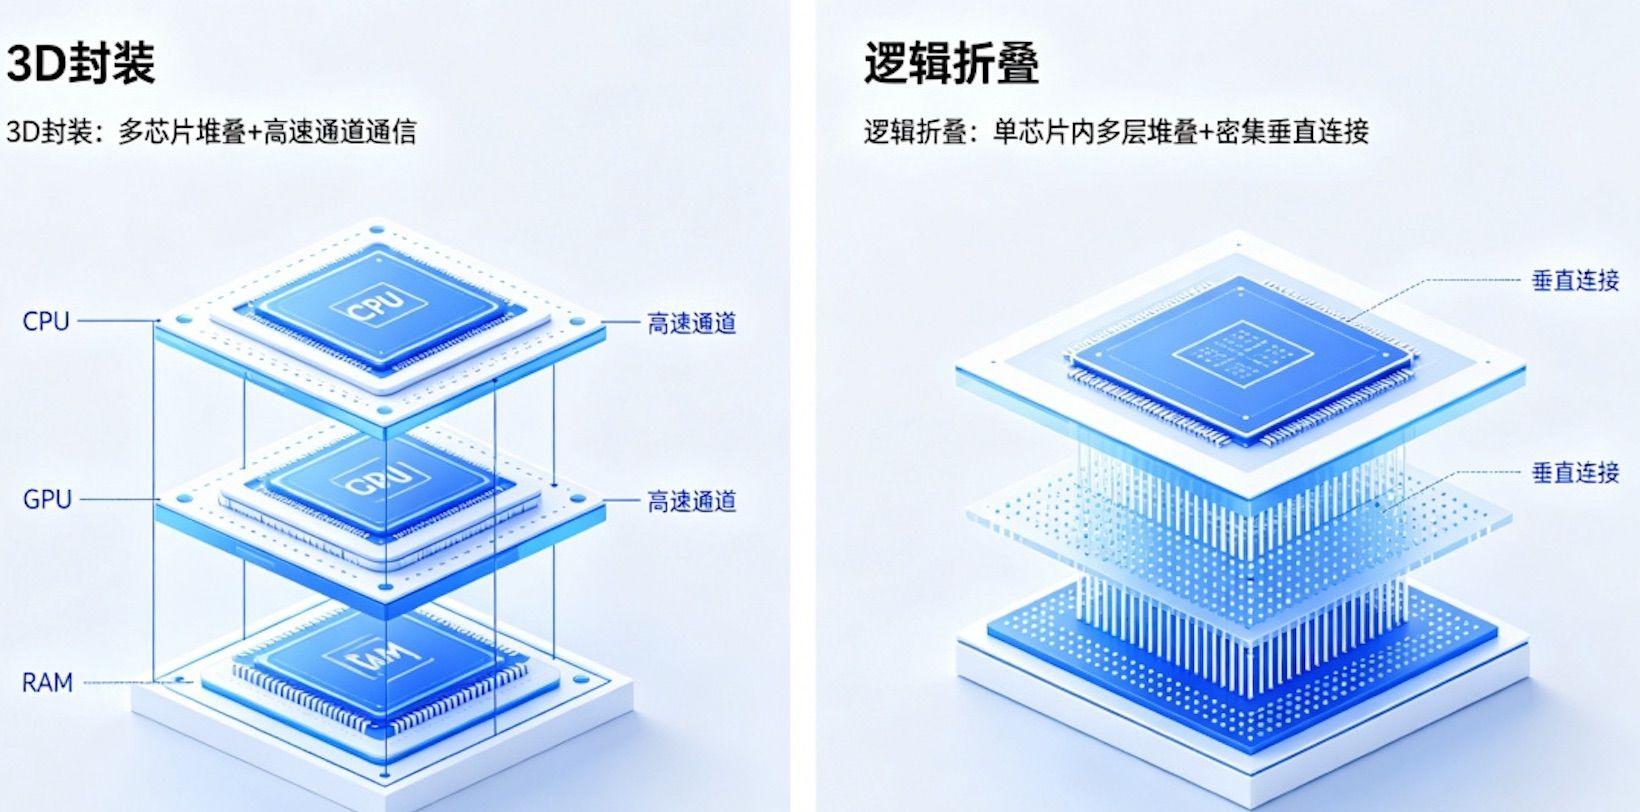
讲这个问题,我想大家应该回忆一下,最近几个月发生了很多的事情。比如说梁子抱怨的昇腾芯片供应能力十分低下,只卖给他16000张,这个事情也被解决了。华为后来据说是给梁子供货了16万张昇腾950DT。现在不仅是这个昇腾950DT能够大批量供货,这个合同赶紧签,而且这个960DT居然提前三个季度上市。这样的进展,连华为的董事会轮值主席都说,这个进度是超乎自己的预期的。那么我们也看到,中国不仅在芯片设计、芯片制造领域陆续有突破。比如说遥遥领先最近发布的麒麟9050 Pro这个芯片,就号称达到了台积电早期3纳米等效工艺。但是根据后来的跑分情况,我觉得单核跑分可能说只是做到了台积电早期4纳米的工艺,它的GPU跟NPU的效能应该是突破了4纳米,甚至说NPU的性能跟现在用2纳米的这些头部芯片都是不相上下了,甚至有所领先。长期困扰中国企业的高阶芯片制程,5纳米是一个非常硬的门槛,现在毫无疑问是被突破了。至于说是突破到了4纳米,还是说3纳米+的水平,我们就没有必要去打口水仗了。因为现在所谓的逻辑折叠刚刚发布,它只是今年发布的第一款芯片,那么后期还会有不断的新芯片发布,包括它也有可能会应用在昇腾这个AI芯片上。
我们不仅会看到中国芯片的跑分会越来越高,它们的体验会越来越好,我们也会看到制造能力在不断提升。至于说能提升到什么样的程度,还是那句话,就看看像梁子他们这些行业中的精英是怎么评价的。梁子不是说了吗,三年之内算力肯定是紧张的,就是这个芯片产能是紧张的,五年之后肯定就会解决,就不紧张了。我在视频中多次说,我们取中间值四年嘛。现在我根据华为的进展,我可以说应该把这个估算再调得稍微乐观一点,很有可能不需要四年,很有可能三年左右的时间,中国就能够摆脱现在这种大面积高阶芯片制程短缺的情况,产能会上来。不仅仅是我们成熟制程的芯片会逐步突破、逐步扩产,现在我们的28纳米以上这种成熟制程的芯片,已经是产能世界第一了,并且这个比例在快速扩张。那么14纳米工艺的芯片也已经基本上没有什么瓶颈限制了,在不断扩产之中,产能还是非常充足的。那么现在就是7纳米,以及7纳米往后,等效5纳米、等效4纳米这些生产工艺。
当然了,我们不得不说台积电人家已经推进到了1.6纳米,但是中国目前可能还不太需要,没有那么迫切地需要用到像台积电一样那么先进的产能。第一,这样做可能成本很高,性价比并不一定是中国企业能够负担得起的。第二就是,咱现在还没有进化到在硬件上面、在芯片方面跟美帝一较高下的这么一个程度,主要还是解决有跟无、能否活下来的问题。至于说如何活得体面,那可能是下一个10年的事情了。应该说中国今年的AI,包括芯片产业的发展进度,是超出我的预期的。因为在年初的时候,我是没有想到中国在没有EUV光刻机的情况下,要怎么突破到5纳米之内。当时行业中传出各种各样的消息,我从内心深处是愿意相信华为能够做到的。其实像我们在深圳,多多少少有一些研发的朋友,他们很多人就是直接从事相关的岗位,他们透露出来的很多信息,应该说可信度是比较高的。但是当时你不知道这个东西是什么,甚至说可能我们这些朋友也不是最核心的研发人员,他们掌握的信息也不一定就非常清晰。
但是当逻辑折叠发布之后,当麒麟9050 Pro这个芯片发布之后,当它能够被实测,总体的效能、总体的体验还非常不错的时候,那么我们就可以心中一块石头落了地。就是说,中国芯片产业的发展是有了可以自主迭代的方向。中国的芯片产业可以说从一开始恐慌、绝望,到现在能够稳步地自主迭代,我觉得这个进步还是要予以肯定的。当初有很多人认为中国无法在科技战中扛住美国的压力,所谓的科技发展停滞,AI产业会因此大大落后,跟不上美国的步伐,然后所有高端产业会集体覆灭。这种悲观的言论,讲实话都被证明是非常可笑的。美国事实上已经失去了全面封杀中国AI跟芯片产业的可能,中国的任何高科技产业,其实美国都没有能力进行全面的打压了。
我们今年看到像DeepSeek、GLM、Kimi,包括Qwen、Step、MiniMax这些企业,它们能够不断地发布文本大模型,能够跟美国的头部模型一较高下。虽然说在跑分上,在顶级复杂的任务上,依然跟美国的模型是有差距的,但是这个差距确实是已经大幅缩小。美国以前说领先你半年,这种进度早已不存在了,后来又说领先三个月,现在看来三个月都很难维持了,很有可能会跌入到一个月、两个月,甚至未来有一天会不会跌到两个星期的差别,这个我们拭目以待,这是一种美好的愿望了。但是如果说机会来了,我们中国也是当仁不让。
另外我们不要忘了,美国企业在多模态领域跟中国其实已经是各有优势。在图片方面,GPT Image目前还是非常能打,那么我们国内也有字节的Seedream,有阿里巴巴的Qwen Image之类的。这些不论是开源的还是闭源的图片服务,它们的生产能力也是非常强。在视频领域,我们开源的MiniMax H3、阿里巴巴开源的Wan家族,能够跟西方顶级开源的大模型,比如说LTX,打得有来有回。甚至说MiniMax H3应该是全方位领先LTX 2.3,在开源领域已经形成了一定的统治力。那么在闭源领域,中国的快手可灵,还有字节跳动的Seedance,可以说是遥遥领先。尤其是Seedance,它的2.5版本毫无疑问就是当下最好的视频大模型。也就是说,在多模态领域,中国企业已经反超了美国企业。这个东西就是用模型说话,用生产力说话,用市场数据来说话,都是中国的模型更有战斗力。
那么跳脱出大模型跟芯片的领域,我们可以说中国现在总体上是稍稍落后,局部有所反超。那么其他方面,像什么机器人、无人机、电动汽车,这些能够跟硬件相关的行业,就是AI能够被快速应用、快速提升生产力的领域,中国在这些方面的积累是要远远超过美国的。毕竟中国的工业产值是美国及其主要盟友的总和。那么依托这个全产业链优势,在AI大模型逐步落地到生产应用的场景中,中国优势会越来越大。当然了,中美两国的科技战也好、经济战也好,它是一个长期的过程,短期内不可能说出现任何一方完全溃败,就完全不能玩了。但是总体上我相信中国已经扭转了被动,至于能不能一路凯歌高奏,彻底追上,甚至是反超美国的科技霸权,这个我们还需要观察一阵子。但是我对此事持谨慎乐观的态度。
-
-
就个人感想。
希望HW这此能踏实落地。
感觉最近全世界都在喷它。
真是人红是非多。没办法。
但是最终大家能不能买到价格合理的卡还是得靠HW这样的企业。
便宜就别想了。控控能让大家在合理价位入手都是奢望。
HW+DS=胜负手个人主页:xlkj.org Telegram https://t.me/xlkjorg
-
就个人感想。
希望HW这此能踏实落地。
感觉最近全世界都在喷它。
真是人红是非多。没办法。
但是最终大家能不能买到价格合理的卡还是得靠HW这样的企业。
便宜就别想了。控控能让大家在合理价位入手都是奢望。
HW+DS=胜负手

